目次
埼玉県桶川市の経営コンサルタントです。親切丁寧に対応いたします。
運営者:IT経営コンサル事務所
お問い合わせ
問合せフォーム
048-786-2239
 埼玉桶川IT経営コンサルティング事務所TOP
 経営コンサルティング
・経営サポート・経営アドバイス・経営相談
経営コンサルティングは、経験と知識が豊富な埼玉桶川IT経営コンサルティング事務所へご相談ください。
小規模事業者を対象とした、会社の設立相談、事業方針や事業計画の検討、マーケティング、業務プロセス改善、経営状況や財務会計の数値分析、事業の未来予測、人材育成管理、会社内外の法務支援、などを行っています。
当事務所は、ご相談しやすい雰囲気づくりを心がけ、親身になってお客様のサポートをいたします。
対応エリアは、埼玉県内全域(桶川市、上尾市、北本市、鴻巣市、さいたま市、久喜市、伊奈町、等)、東京都、群馬県、茨城県、栃木県、などです。
お気軽にお問い合わせください。
【お問合せ先】
〒363-0024
埼玉県桶川市鴨川1-10-43
(9時~20時 日曜祝日休み)
 048-786-2239
 メール
経営コンサルティングとは
コンサルティングの仕事は、事業者の課題や解決策を提言し、その提言を実施するための仕組みを作り、目指すべき方向に進んでゆくための風土・環境を事業者の中に醸成することです。
経営コンサルティングでは、事業経営や組織運営の在り方の見直し、成長戦略の立案・改善、業務プロセスの見直し、マーケティングの再検討、法務支援、人材育成等により、事業者の将来に向けた支援を行います。
当事務所では、小規模事業者を対象とした、会社の設立相談、事業方針や事業計画の検討、マーケティング、業務プロセス改善、経営状況や財務会計の数値分析、事業の未来予測、人材育成管理、会社内外の法務支援、などを行っています。
企業診断ツール
自社の経営状態を診断するツールとして、経済産業省が推奨するローカルベンチマークがあります。
このツールは、財務分析と非財務の両面から企業の健康診断を行います。
財務分析では、売上持続性(売上増加率)、収益性(営業利益率)、生産性(労働生産性)、健全性(EBIDA有利子負債)、効率性(営業運転資本回転期間)、安全性(自己資本比率)を計算します。自社の経営状態が、同業種の企業と比べてどのような位置にあるのかを点数化し、チャートで表示します。
非財務では、業務をプロセスに分け、プロセスごとに差別化ポイントを見つけ、なぜその仕入先・協力先なのか、なぜ顧客から選ばれているのか、経営者・事業・企業を取り巻く環境や関係者・内部管理体制の視点から検討することで、企業の経営状況を把握し、強みや課題の発見、課題を解決するための対応策の策定につなげていきます。
また、RESAS(地域経済分析システム)は、地域経済に関する様々なビックデータ(産業の強み、人の流れ、人口動態など)を地図やグラフで、分かりやすく見える化(明確化)したシステムで、企業の経営状態と共に人口動態や産業構造、観光やまちづくりなど地域の状態を把握することで、より深い経営分析が可能となります。
その他、総務省統計局、独立行政法人経済産業研究所、業界動向データ、各省庁が公表している白書、各種業界団体が公表しているデータ、矢野経済研究所、船井総合研究所などの民間の業界調査レポートなども活用しましょう。
経営コンサルティングのパターン
事業者に何らかの問題が発生していたり、新たな課題を見出す必要がある場合、事業者の状況は次の3つのパターンに分類され、それぞれに応じたコンサルティングが求められます。
(1)問題の構造が明らかでなく、解決策もわからない場合
問題を構造化し、個別の課題に落とし込むコンサルティングが必要となります。
(2)問題の構造は明らかだが、解決策がわからない場合
問題に対する指標や目標を設定し、解決策を見出すコンサルティングが必要となります。
(3)問題の構造は明らかで、解決策もわかっている場合
仕組み作り、方針の決定、調整、連携といった支援に関するコンサルティングが必要となります。
経営状況の分析手法
CSF分析(重要成功要因分析:Critical Success Factor)
(1)ターゲット顧客の選定
(2)その顧客に対するサービス品質の決定(競争優位性・差別化のポイント)
(3)達成目標の決定
(4)顧客から見た重要度、顧客が最も重要視する項目の決定(他社と比較した優位性の確認、将来変動する可能性あり)
(5)達成目標を実現するための仕組み作り
ビジネスシステム分析(バリューチェーン分析)
事業者の活動を、個々の機能毎の活動に分解し、各機能を向上させるとともに各機能間の連携を強化し、付加価値を付け、全体のパフォーマンスを向上させるための手法です。
競争優位戦略
差別化戦略、価格戦略(低価で勝負)、特定市場フォーカス戦略(限定された市場で優位性を保つ)、などを用いる手法です。
SWOT分析
事業者の強み(Strengths)、弱み(Weakness)、機会・チャンス(Opportunities)、脅威・リスク(Threats)を洗い出し、事業者の現状を分析する手法です。これら4つの指標をそれぞれ掛け合わせた指標を用いる方法(クロスSWOT分析)もあります。
PPM(プロダクト・ポートフォリオ・マネジメント)分析
事業者が展開する複数の製品・事業の組み合わせと位置づけを分析し、最適な経営資源配分を判断する経営手法です。事業者の市場でのポジショニングを分析(市場の成長性とマーケットシェアの二軸分析)し、事業分野をどのように展開してゆくか検討します。
VRIO分析
事業者の持つ経営資源の価値、経営資源の希少性、経営資源の摸倣困難性、経営資源を活かせる組織作り、という視点から企業の強み・弱みを赤ら蟹する分析手法です。
マッキンゼーの7S
企業診断を行う際に、ハードの3Sとソフトの4Sについて質問すると、その企業の概要が把握できます。
ハードの3S
・戦略
・構造
・制度とシステム
ソフトの4S
・価値観
・人材
・スキル
・スタイル(企業の雰囲気や組織文化)
その他のポイント
 頻度の高い事例だけでなく、例外事象とその割合も把握し、例外を処理するかどうかの検討も必要です。
業務を細かくブレイクダウンし、それぞれのコストを数値化することが重要です。
機能の組み合わせを変えたり、機能の順番を入れ替えたり、連携を変えてみるなど、視点を変えてみましょう。
ポートフォリオ図(収益性-成長性の図)から見えてくるものはありませんか?
現状を変革するには、リスクと向き合う必要があります。
コンサルティングは、すべて「人」に行き着きます。「人」を変えるには、人の「心」を動かす必要があります。
変化するには強大なパワーが必要で、自分自身や社員・従業員などから心理的な抵抗を受けます。
経営コンサルティングの手法・思考方法
経営の基本
●お客様が買いたい物を、買いたい値段で、買いたい時に、買いたい方法で売る。
●常にお客様の存在を忘れてはならない。
●同じ商品を売るなら、価格競争をするのではなく、価格以外で勝負する。
●経営者が想像していないことや思い描いていないことは実現しない。
●売るためにはどうすれば良いかを徹底的に考え抜く。
●一つの物を売りながら、他の物の準備を同時に進める。
●現状維持の気持ちが衰退の一歩となる。
●過去の成功体験にしがみつかず、変化に対応し続ける。
ロジックツリーによる問題解決
●論点を整理、分析するためにロジックツリーを作る(問題を構造化する)。
●各論点について数値分析する(事実の把握)。
●事実を多角的視点で解釈する(解釈は複数ありうる)。
●各項目に重みづけをする。
●複数の解釈を複数のアクションに落とし込む。
●複数のアクションから、推奨するアクションを選定し、その理由を付記する。
ゼロベース思考
●既成の枠を取り外す。
●これまでの経験や習慣、社風、部門、他人の目、他社といった思考の枠をはずす。
●否定に走らない。
●顧客価値を第一に考える。
●何もかも失った、と想像してみる。
仮説思考
●あるストーリーを設定する(この時点で結論や見通しを持っておく)。
●そのストーリーに沿ってリサーチする。
●リサーチの検証をする。
●検証結果をフィードバックし、新たな仮説を設定する。
●常にその時点での結論を持ってアクションを起こす。
●結論に導くための理由を考える。
●ベストな結果よりもベターな結果を出す。
3C+1C
3C+1Cとは、顧客(Customer)、競合(Competitor)、自社(Company)、流通チャネル(Channel)に注目することです。
顧客:規模、成長性、成熟度、各セグメントのニーズ、市場の構造変化、など。
競合:シェア、寡占度、参入難易度、強み・弱み、など。
自社:売上、成長性、利益率、ブランドイメージ、商品企画力、技術力、販売力、経営資源、など。
流通チャネル:販売力、取引相手の規模や状況、系列、など。
客観化
●数値化をする。
●数値による他社との比較をする。
●数値化のための独自モデルを創造する。
●自社のポジショニングをする(ポートフォリオ図などを用いた二軸による構成分析やクラスター分析、軸決め)。
構造化
ヒエラルキー化
一つの軸上に全要素を並べて階層化(上位概念、中位概念、下位概念など)をして、問題点や課題を整理する。
相関化
問題点や課題の各要素のつながり、関係性を整理する。軸や各要素はできるだけ少なく、優先順位を明確にする。
核となるもの(優先順位)を決めること自体が、事業者の差別化のポイントとなる。
例えば、顧客価値を核にする、最新技術を核にする、価格を核にする、など。
より多くのアイディアを創出
KJ法、ブレーンストーミングなどを行う。
差別化
●問題意識を持つ。
●事業者の理念から、どのような目的を設定するか。
※コンセプトを目的実現に向けて体系化したものが「戦略」である。
モチベーション(人を動かす)
【リーダーシップ10の原則】
1 自分の誤りを客観的に認め、責任をとる。
2 自分の関心事と相手の関心事のすり合わせをする。
3 心から褒めない、叱る時は相手を追い詰めない。
4 指示をする時は目的を明確にする。
5 仕事に怒っても、人間には怒らない。
6 評価を明確にし、相手に伝える。
7 創造的破壊を、自らも含め実践する。
8 対等感をもたせる。
9 開かれたコミュニケーションを作る。
10 やらせる前に自分でやってみる。
財務指標
財務指標とは、事業者の業績や財政状態を評価するための数値のことです。
具体的には、ROE(自己資本利益率)、ROA(総資産利益率)、売上高総利益率、売上高営業利益率、売上高経常利益率、純資産比率、流動比率、などがあります。
収益性
事業の強みと弱みを知ることができます。
自己資本当期純利益率(ROE)(%)
=当期純利益÷自己資本(株主総資本)×100
「企業の自己資本に対する経営効率の高さ」を示す指標
総資産利益率(ROA)(%)
=当期純利益÷総資産(流動資産、固定資産、繰延資産などの合計)×100
「企業の総資産に対する利益の割合」を示す指標
売上高経常利益率(%)
=経常利益÷売上高×100
「本業以外の部分も含めた企業全体の稼ぐ力」を示す指標
総資本経常利益率(%)
=経常利益÷総資本×100
「資本全体からどのくらいの経常利益を生み出したか」を示す指標
総資本回転率(回)
=売上高÷総資本(総資産)
総資本回転期間(日数)
=総資本(総資産)÷売上高×365
「事業に投資した資本(資産)をどのくらい効率よく活用できたか、総資本分の売上を回収するのに要した日数」を示す指標
流動資産回転率(回)
=売上高÷流動資産
流動資産回転期間(日数)
=流動資産÷売上高×365
「流動資産をどのくらい効率よく活用できたか、流動資産相当額の売上を回収するのに要した日数」を示す指標
売上債権回転率(回)
=売上高÷売上債権
「売上債権をどのくらい効率よく活用できたか」を示す指標
損益分岐点比率(%)
=損益分岐点売上高÷売上高×100
「売上高が減ったときにも利益を出しやすいかどうか」を示す指標
限界利益
=売上高-変動費
限界利益-固定費
=利益
損益分岐点売上高
=固定費÷(1-変動費÷売上高)
経営安全率(%)
=(1-損益分岐点売上高÷売上高)×100
安全性
会社の財政面のリスクの大きさを知ることができます。
流動比率(%)
=流動資産÷流動負債×100
「短期的な支払い能力が問題ないかどうか」を示す指標
当座比率(%)
=(現金預金+売上債権+有価証券-貸倒引当金)÷流動負債×100
「短期的な支払い能力が問題ないかどうか」を示す指標
負債比率(%)
=負債÷自己資本×100
「自己資本に対する中長期的な債務返済能力」を示す指標
固定比率(%)
=(固定資産+繰延資産)÷自己資本×100
「固定資産への投資金額の自己資本比率から長期的な支払い能力」を示す指標
固定長期適合率(%)
=(固定資産+繰延資産)÷(固定負債+自己資本)×100
「固定資産への投資金額の自己資本比率から長期的な支払い能力」を示す指標
自己資本比率(%)
=自己資本÷(自己資本+他人資本)×100
「自己資本と他人資本の比率から財務状態の安定性」を示す指標
財務レバレッジ(倍)
=総資本÷自己資本
「自己資本の何倍の資産を事業に使っているか」を示す指標
預金対借入金比率(%)
=預金÷借入金×100
「借入金の返済能力が問題ないかどうか」を示す指標
借入金対月商倍率(%)
=借入金÷売上高×100
「借入余力に問題がないかどうか」を示す指標、金融機関が貸付限度額を決定する主要な比率の一つ
債務償還能力
=営業利益+減価償却費
「借入余力に問題がないかどうか、融資返済能力」を示す指標、金融機関が貸付限度額を決定する主要な比率の一つ
生産性
人件費や投入した資金の使い方に無駄があるかどうかを知ることができます。
労働分配率(%)
=人件費÷売上総利益(粗利益)×100
「人件費の適正度合い」を示す指標
売上高付加価値率(%)
=付加価値÷売上高×100
「企業が新しく創造した価値の割合」を示す指標。
付加価値は、
①控除法の場合、売上高-売上原価
②加算法の場合、人件費+地代家賃+租税公課+減価償却費+金融関連費用+営業利益
で表される。
労働生産性(円)
=付加価値額÷従業者数
「付加価値を生み出すために人件費をどのくらい効率に使えているか」を示す指標
資本生産性(円)
=付加価値÷有形固定資産額
「付加価値を生み出すために投入した資本をどのくらい効率に使えているか」を示す指標
倒産しないための財務状況チェック
(1)流動資産から流動負債を差し引いた額が、今後3ヶ月分の支払い金額を上回っていること。
(2)月次経常利益が、その月の返済額を上回っていること。
(3)受取手形金額が支払手形金額を上回っていること。
(4)定期積立金、法人税、消費税、地方税は支出とみなすこと。
経営戦略
事業経営で最も重要なことは、
・信用を得ること
・価値を創造すること
・事業の価値の本質をつかむこと
です。
これらを把握していないと、事業そのものが曖昧となり、経営が行き詰ってしまうかもしれません。
経営理念
経営理念とは、事業者が経営してゆく拠り所となる普遍的で半永久的な方針・価値観を示したもので、事業者が最終的に達成したい目標と価値観を示すものです。
経営理念が事業活動の前提となり、組織文化、会社文化に反映されてゆきます。
経営ビジョン
事業者が目指す中・長期の方向性を示すものです。
経営理念を定量的目標(売上高、シェア、会社規模など)と定性的目標(技術力、顧客満足度、会社の信用力など)として設定し、従業員、顧客、社会に対して示されるものです。
経営戦略
経営戦略立案のポイントとして、
・持続的な優位性が維持できる戦略である
・優先順位をつける
・経営理念と経営ビジョンに基づき、全体の整合性と一貫性を持たせる
ことが必要です。
経営戦略の策定
事業者の内部環境と外部環境を分析し、事業者がどのような事業領域に進むべきかを定め、事業者の優位性が発揮でき、かつ競合に勝つための戦略として、経営戦略を策定します。
環境分析の目的は、事業者が有する経営資源を知り、どのように活用するか、どのように強化するかを知ることです。
内部環境として、ヒト、モノ、カネ、情報、信用力、ブランド力、知的資産などがあります。
外部環境として、政治、法律、経済、社会、技術などがありますが、統制不能です。統制可能な外部環境としては、市場、成長性、競争状況、流通チャネル、顧客動向などがあります。
環境分析手法としては、SWOT分析、VRIO分析、バリューチェーン分析などがあります。
事業領域の設定では、経営理念・経営ビジョンを前提に、環境分析の結果をふまえ、「誰に(顧客層・市場規模)」「何を(顧客ニーズ)」「どのように(技術・手段)」の視点から事業領域を設定する。
顕在化した事業領域・顧客ニーズだけでなく、顕在化していない事業領域・顧客ニーズの発掘も重要となる。
マーケティング
マーケティングとは、どういった顧客からどのような理由で選ばれるか、その戦略を構築し、市場に対し働きかけを行うことです。そのため、市場が変われば働きかけの内容も変わります。
市場をじっくりと観察し、前年や前回との違い・変化や、事業者間の違いを抽出・比較検討し、市場の要望・期待を把握することによって、顧客が満足する取り組みを行います。
マーケティングの視点として、以下があります。
ターゲット市場・顧客の選定
ターゲット市場・顧客を明確にします。
顧客が事業者を選ぶ理由と、事業者が顧客に提供している価値に相違はありませんか?
商品・サービスの選定
ターゲットとなる商品・サービスを絞り込み・特化します。また、商品・サービスの開発を行います。
顧客が商品・サービスの価値を認識していますか?
価格の決定
価格は、「高回転率経営」を目指すのか「付加価値経営」を目指すのか、及び環境要因とのバランスで決まります。
固定費(売上高に影響されない費用)、変動費(売上高によって変動する費用)、限界利益(売上高から変動費を引いた額)の把握が重要です。
上層吸引価格戦略(市場で認知されている価格よりも高価格を設定することで、ブランドイメージを高める戦略)や、市場浸透価格戦略(低価格で市場に参入することで、マーケットシェアを拡大する戦略)などがあります。
流通・顧客接点の場
接客、内装、外装、レイアウト、備品、音楽、照明などのコンセプトを統一する必要があります。
販売促進
新商品・サービスの投入であれば、革新者や初期採用者に向けた活動(試供品の提供、無償提供など)が効果的です。
商品・サービスの認知度を高めるには、広告や試食販売、ポイントカードなどが効果的です。
商品・サービスの興味・関心を高めるには、広告やSNS、人的販売などが効果的です。
人的販売には、機能的サービス(挨拶、誘導、商品説明など)と、情緒的サービス(顧客が困っている時の対応、顧客に対する心遣い)があります。
同じレベルの商品・サービスであれば、顧客は情緒的サービスの良いほうを選びます。
情緒的サービスは、企業文化や従業員の仕事に対する姿勢から生まれるため、差別化が可能です。
企業価値の求め方
企業価値の算出方法として、ディスカウントキャッシュフロー方式(Discount Cash Flow:DCF法)や時価純資産法があります。
DCF法は、会社が将来生み出すであろうフリーキャッシュフロー(Free Cash Flow:FCF、債権者と株主に分配可能なキャッシュフロー)をもとに会社の価値を算出します。
時価純資産法は、会社が有するすべての資産を時価換算する方法で、中小企業等でのM&Aにおいてよく用いられます。算出方法は、貸借対照表の調整(資産の時価評価、簿外負債の計上など)を行った後の純資産額を発行済み株式総数で割ります。
以下では、ディスカウントキャッシュフロー方式について説明します。
ディスカウントキャッシュフロー方式(DCF法)
DCF法は、事業が生み出す期待キャッシュフロー全体を、割引率で割り引いて企業価値を算出する方法です。
株価に発行済株式総数を掛けると企業の時価総額が算出されますが、DCF法で算出される数字は企業価値です。DCF法により企業価値を算出することで、現在の株価(時価総額)が企業価値と比べて割高か割安か、といった企業そのものの価値判断が可能となります。
DCF法による企業評価は、事業計画書に基づいて計算がなされるため、将来のフリーキャッシュフローを求めるために予想損益計算書や予想貸借対照表の作成が必要となります。
DCF法の計算の流れは、以下のとおりです。
・フリーキャッシュフロー(FCF)の算出
・割引率の算出
・ターミナルバリュー(TV)の設定
・現在価値に割り引いて企業価値を算出
フリーキャッシュフロー(FCF)の算出
キャッシュ・フロー計算書が作成されている場合
フリーキャッシュフロー = 営業活動によるキャッシュ・フロー + 投資活動によるキャッシュ・フロー + 利息の支払額 × (1-法人税率)
キャッシュ・フロー計算書がない場合
フリーキャッシュフロー = 営業利益 × (1-法人税率) + 減価償却費 - 運転資本増加額 - 設備投資額
割引率の算出
資本は、時間の経過とともに価値が増殖する性質を持つため、事業計画書の将来予想数値から算出されるフリーキャッシュフローを割り引き、現在価値に修正(割引き)する必要があります。
割引率を算出する方法として、資金調達に際し借入による資金コストと増資による資金コスト(株主資本コストと負債資本コスト)を加重平均して求める、加重平均資本コスト(Weighted Average Cost of Capital:WACC)があります。
加重平均資本コスト = 負債総額 / (負債総額 + 株式の時価総額) × (1-法人税率) × (支払利息 / 有利子負債) + 株式の時価総額 / (株式の時価総額 + 有利子負債) × 株主資本コスト(株主が期待する収益)
ターミナルバリュー(TV)の設定
DCF法では、事業計画書などで予測可能な期間と、それ以降の期間とを分けて考えます。
ターミナルバリュー(TV)とは、事業計画書などでキャッシュフローが計算できない期間以降について算定される、永続価値を指します。ターミナルバリューにより、事業計画書で想定された年度以降のフリーキャッシュフローも、企業価値として取り込むことが可能になります。
ターミナルバリュー = 予想期間の最終年度のフリーキャッシュフロー ÷ (割引率 - 永久成長率)
現在価値に割り引いて企業価値を算出
フリーキャッシュフローが一定(ゼロ成長)の場合
企業価値 = フリーキャッシュフロー ÷ 加重平均資本コスト + ターミナルバリュー
フリーキャッシュフローが定率成長の場合
企業価値 = フリーキャッシュフロー ÷ (加重平均資本コスト - フリーキャッシュフロー成長率) + ターミナルバリュー
当事務所の6つの特徴
1 法律家・心理カウンセラー・ITエンジニア が、お客様の経営課題を解決します。
2 業務歴が20年以上 ありますので、経験・知識が豊富です。
3 お客様が話しをしやすい カウンセリング技術 があります。
4 じっくりとお話しを伺い、丁寧・誠実 に対応いたします。
5 電子申請 や Web申請 など電子化に対応しています。
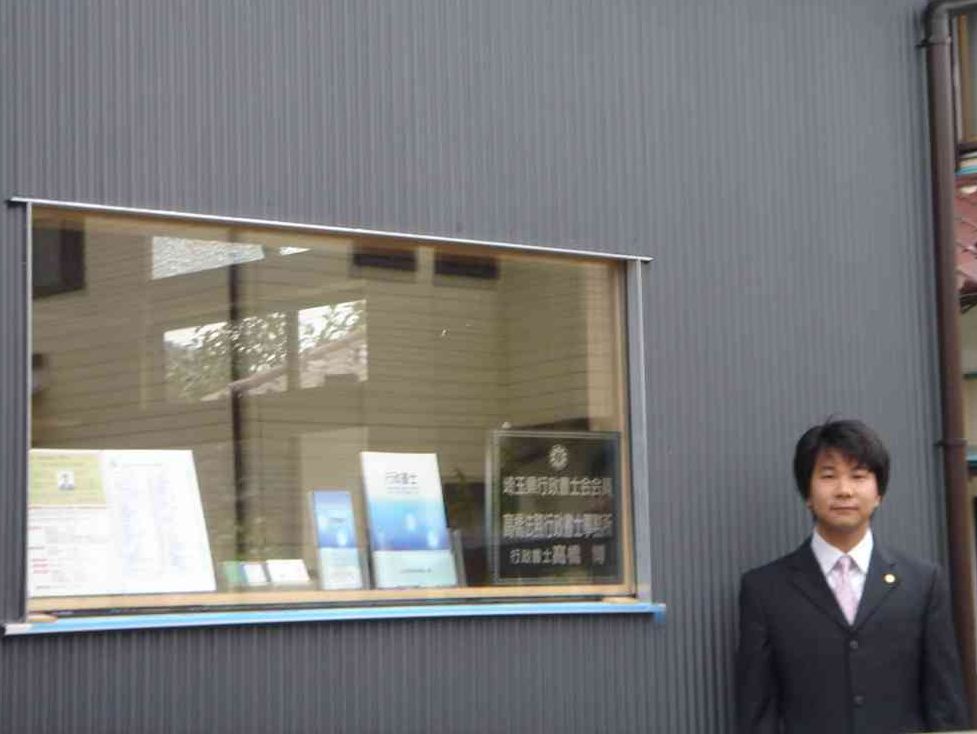
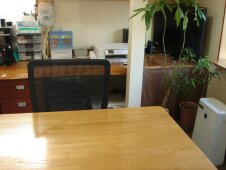
6 閑静な住宅街にある アットホームな雰囲気 の事務所です。
※お客様の秘密は厳守いたしますので、安心してご相談ください。
料金・諸費用
経営コンサルティング :100,000円~
相談料(15分当り) :2,000円
電話相談(15分当り)(※1) :2,000円
オンライン相談(15分当り)(※1※2) :2,000円
メール相談(1回)(※1) :2,000~8,000円
各種対応(15分当り) :2,000円
(※1)電話・メール・オンライン相談の場合、料金は事前にお支払いください。(料金を多くお振込みされた場合は、残金を返却いたします)
【お振込み先】三井住友銀行 川崎支店 普通口座5559993 名義人:タカハシヒロシ
(「ことら送金」でもお振り込み可能です)
(※2)オンライン相談はGoogle Meetを使用します。詳しくは【Google Meetオンライン相談の流れ】をご覧ください。
※キャンセル料(キャンセル料は1週間以内にお振込みください)
・ご依頼後のキャンセル:キャンセル時までに行なった事務作業時間×8千円+実費
・ご予約日の2日前までのキャンセル:0円
・ご予約日の前日のキャンセル:2,000円
・ご予約日の当日のキャンセル・無断キャンセル:4,000円
※ご予約時間に遅刻された場合
交通機関のトラブルや自然災害などの場合を除き、原則として、ご予約時間から料金が発生いたします。
お問い合わせ
○電話:048-786-2239
○Mail:info@taka-houmu.com
○営業時間:9時~20時
○休業日:日曜日及び祝日
○所在地:埼玉県桶川市鴨川1-10-43
(JR桶川駅西口より徒歩8分)
【駐車場あり】
※お送りいただきました情報は、個人情報保護に関する諸法令及び当事務所の個人情報保護規程に基づき、厳重に管理致します。
面談によるご相談・ご依頼の流れ
お客様からのお電話・メールによるご予約
048-786-2239
メール

当事務所よりお客様へご相談日時のご連絡
ご相談当日(相談料・着手金は当日お支払いください)
《ご依頼後》 経営課題検討、相談継続、その他各種対応
※お客様と常に連絡をとりながら進めます
電話・メールによるご相談の流れ
お客様からのお電話・メールによるご予約
048-786-2239
メール
当事務所よりお客様へ銀行振込み・現金書留による入金のご案内 
電話相談(15分当り):2千円
メール相談(1回):2~8千円
お客様からの入金を確認後、ご相談・ご回答
※ご相談後、ご依頼される場合は、上記「面談によるご依頼の流れ」をご覧ください。
Google Meetによるオンライン相談の流れ
お客様からのお電話・メールによるご予約
048-786-2239
メール
お客様のメールアドレスを当方にご通知ください
メール
当方よりお客様へ銀行振込みによる入金のご案内
【お振込み先】三井住友銀行 川崎支店 普通口座5559993 名義人:タカハシヒロシ
(「ことら送金」でもお振り込み可能です)
あらかじめ所要時間をお客様にてお見積りいただき、所要時間分の料金をお振込みください(料金を多くお振込みされた場合、残金を返却いたします)。
匿名ご希望のお客様は、お振込みのお名前をご自由にお決めください。
オンライン相談(15分当り):2千円
当方からお客様宛に入金を確認した旨のメールを送信します
お客様にてGoogle Meetが使用できることを確認してください
【Google Meet】にアクセスして、 画面右上の設定ボタン(歯車マーク)をクリックし、マイク、スピーカー、カメラの動作確認をします(パソコンの場合)。
当方よりお客様宛にGoogle Meetで使用するURLをメールで送信
Google Meetにてオンライン相談
行政書士とは
行政書士は、行政書士法(昭和26年2月22日法律第4号)に基づく国家資格者で、他人の依頼を受け報酬を得て、クーリングオフや内容証明書等の権利義務、事実証明関係書類の作成代理等を行います。
行政書士には守秘義務が課せられております。お客様の秘密は厳守いたしますので、安心してご相談ください。
[行政書士法]
(行政書士法第1条の2)
他人の依頼を受け報酬を得て、権利義務又は事実証明に関する書類を作成することを業とする。
(行政書士法第1条の3)
他人の依頼を受け報酬を得て、次に掲げる事務を業とする。
・契約その他に関する書類を代理人として作成すること
・書類の作成について相談に応ずること
電話・メール・オンライン相談は全国対応いたします。
埼玉県、東京都、神奈川県、千葉県、群馬県、茨城県、栃木県
桶川市、上尾市、北本市、鴻巣市、伊奈町、川島町、さいたま市、川越市、熊谷市、加須市、東松山市、狭山市、久喜市、蓮田市、白岡市、坂戸市、幸手市、入間市、鶴ヶ島市、ふじみ野市、行田市、本庄市、羽生市、深谷市、日高市、吉見町、宮代町、毛呂山町、滑川町、寄居町、富士見市、朝霞市、川口市、春日部市、越谷市、秩父市、など。
【リンク集】
経済産業省 ローカルベンチマーク
業界動向データ
矢野経済研究所
船井総合研究所
日本行政書士会連合会
埼玉県行政書士会